
精酿啤酒的社区化实验:优布劳、泰山原浆、德伦堡的不同路径
2026-05-22
增长数字说得上可观。中研产业研究院数据显示,2025年中国精酿啤酒渗透率预计提升至6.3%,市场规模达1300亿元,2026年有望突破1600亿元。中国酒业协会的公开数据也印证了这一趋势——行业渗透率由2020年的1.9%攀升至6.3%,年复合增长率达17%。
然而,另一面同样不容忽视:截至2025年10月,即便是门店数量最多的精酿连锁品牌,也不过1925家。仍没有一家精酿品牌能在规模上与蜜雪冰城、瑞幸等快消连锁品牌相提并论。
“增速快、规模小”——这个悖论,恰是当下中国精酿啤酒行业的根本焦虑。当中国酒业协会工坊啤酒专业委员会相关人士指出行业面临产品与场景同质化、消费场景拓展不足等困境时,一个更深层的问题浮出水面:精酿啤酒究竟能否走出精酿酒馆和精品超市,进入真正的大众消费?
围绕这个问题,行业正在展开一场关于渠道下沉与模式创新的实验。
渠道正在改写游戏规则
精酿啤酒的渠道逻辑正在被重新书写。
传统上,精酿高度依赖酒吧、精酿餐吧等现饮渠道。这类场景客单价高、消费体验好,但天花板也显而易见——覆盖半径有限,消费频次依赖社交场景,且在一、二线城市核心商圈面临高昂的房租压力。
即时零售的崛起为此提供了新的解法。商务部研究院发布的《即时零售行业发展报告(2025)》显示,2024年中国即时零售规模达7810亿元,同比增长20.15%,增速大幅领先同期全国网络零售增速和社会消费品零售总额增速。啤酒凭借高即时性和夜间高频消费的特点,正成为即时零售的核心品类之一。
头部啤酒企业已敏锐嗅到风向。华润雪花与歪马送酒达成战略合作,双方成立联合项目组开发即时零售专属精酿产品;青岛啤酒则在美团闪购持续铺设品牌专营旗舰店,预计2025年超过1200家。歪马送酒在全国已建成超过2000个前置仓,年交易额突破60亿元。
当“线上下单、30分钟送达”成为啤酒消费的新常态,精酿啤酒的竞争维度从“谁更好喝”悄然转变为“谁更方便买到”。这为社区化门店的兴起提供了关键的渠道基础设施。
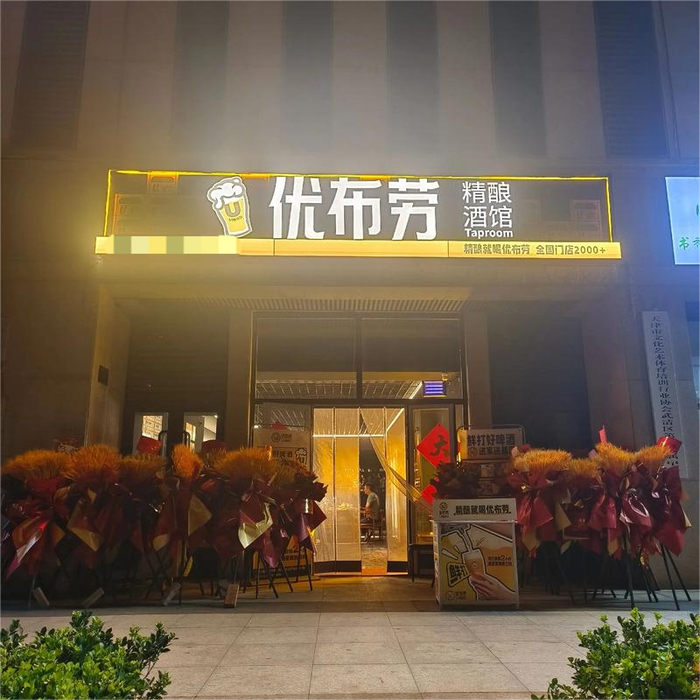
社区店实验:三种路径,同一个命题
在渠道变革的浪潮中,精酿啤酒的社区化探索呈现出多条差异化路径。
优布劳:从精酿酒馆到“鲜打闪送”。成立于2013年的优布劳精酿酒馆,截至2025年已在全国800余座城市开设超过2000家门店,年产精酿啤酒约4万吨,年营收超5亿元。其模式经历了多轮迭代,从早期侧重堂食体验的精酿酒馆,逐步升级为“鲜打闪送+精酿超市+休闲微醺”的综合业态,覆盖外卖配送、零售选购和社交小酌等多重场景。
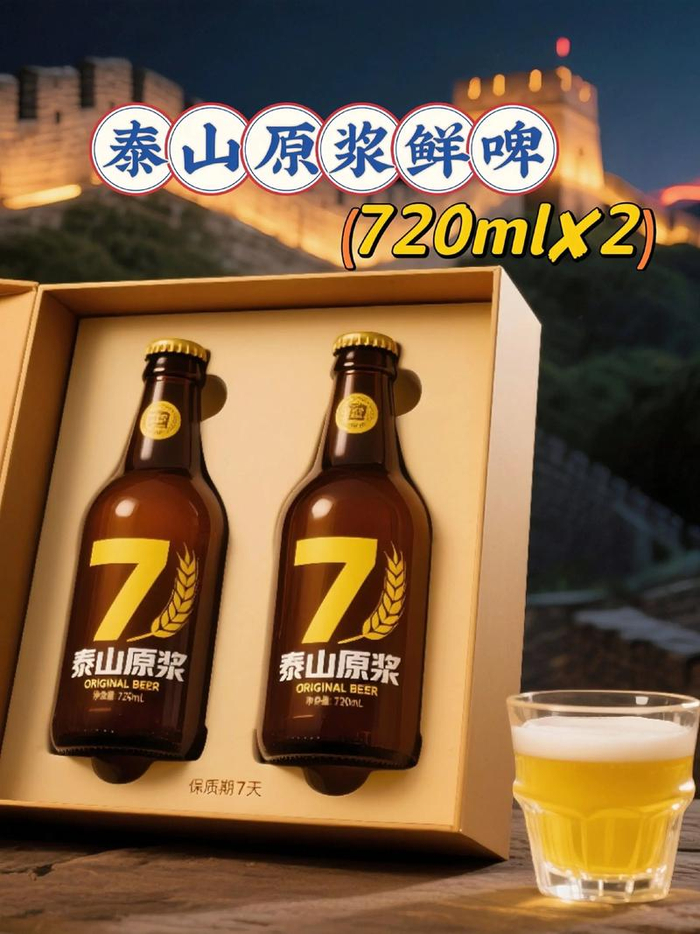
泰山原浆:以产品定义渠道。泰山原浆啤酒则将差异化建立在产品层面。其核心卖点是“7天原浆”的极致新鲜概念,产品不经巴氏杀菌处理,保质期仅7天,倒逼出极短供应链和高频配送体系。为支撑这一模式,泰山原浆全国专营门店已超过3000家,并入驻美团闪购等即时零售平台,实现线上线下的联动覆盖。
福鹿家:低价驱动的下沉逻辑。背靠蜜雪冰城供应链,福鹿家走了一条更为彻底的平价路线——现打鲜啤单价低至5.9元至14.9元,精准瞄准蜜雪冰城的核心客群,以极致性价比切入下沉市场。截至2025年6月,其门店数已超过750家,覆盖全国102个城市。
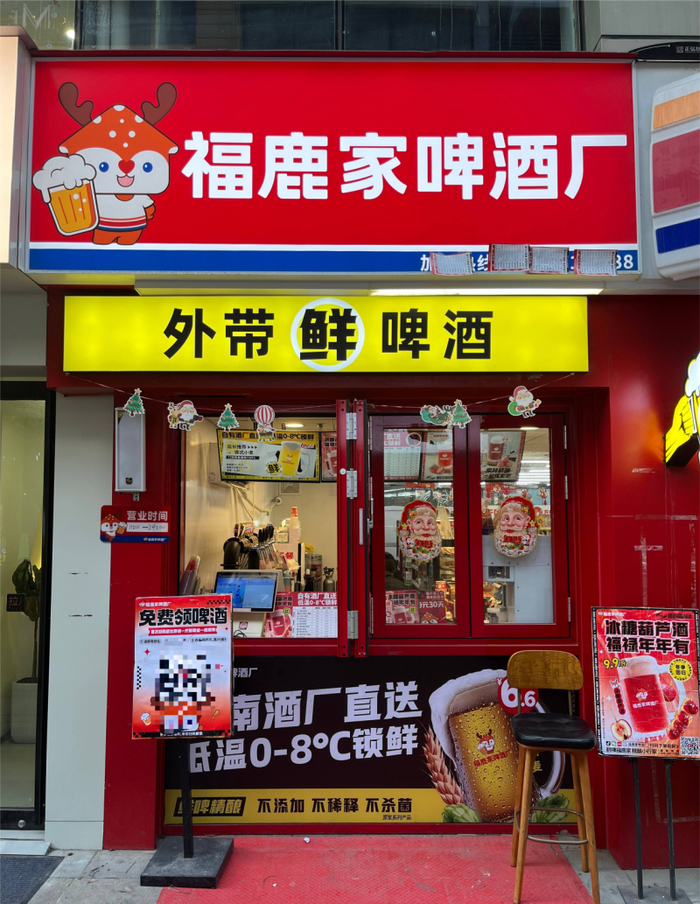
这三种路径,分别代表了精酿社区化的三个方向:优布劳强调“场景叠加”,泰山原浆主打“产品驱动”,福鹿家走“低价铺量”。但殊途同归的是,它们都在试图回答同一个问题:精酿啤酒如何成为普通人日常消费的一部分?
值得注意的是,在这条社区化赛道上,还有一家发源于东北区域的品牌——德伦堡啤酒——其探索方向有所不同,提供了这条赛道上又一个值得观察的样本。
自有产能:重资产是否值得?
在精酿行业,代工是绝对主流。轻资产运营能帮助品牌快速起量、降低初始风险,但品控稳定性始终是绕不开的短板。
德伦堡走的则是另一条路。这家2017年起步于大庆市肇源县的品牌,先后自建了三座工厂。其中,位于哈尔滨木兰的工厂投资1.53亿元,年产精酿啤酒可达10万吨。公开数据显示,三座工厂合计年产能已超过55万吨,在区域精酿品牌中并不多见。优势在于:品质可控、成本可压缩、新品可快速量产。
但德伦堡的模式中有一个值得关注的细节:它并非将所有产能留作自用。品牌同时还为20余家其他品牌提供代工服务。这意味着,在自建产能的基础上,德伦堡通过输出剩余产能对冲了重资产模式的部分风险,同时也在代工过程中沉淀了多品牌、多品类的酿造经验。这条“自产+代工”的双循环路径,为精酿行业关于“‘重’还是‘轻’”的长期争论提供了一个折中思路。
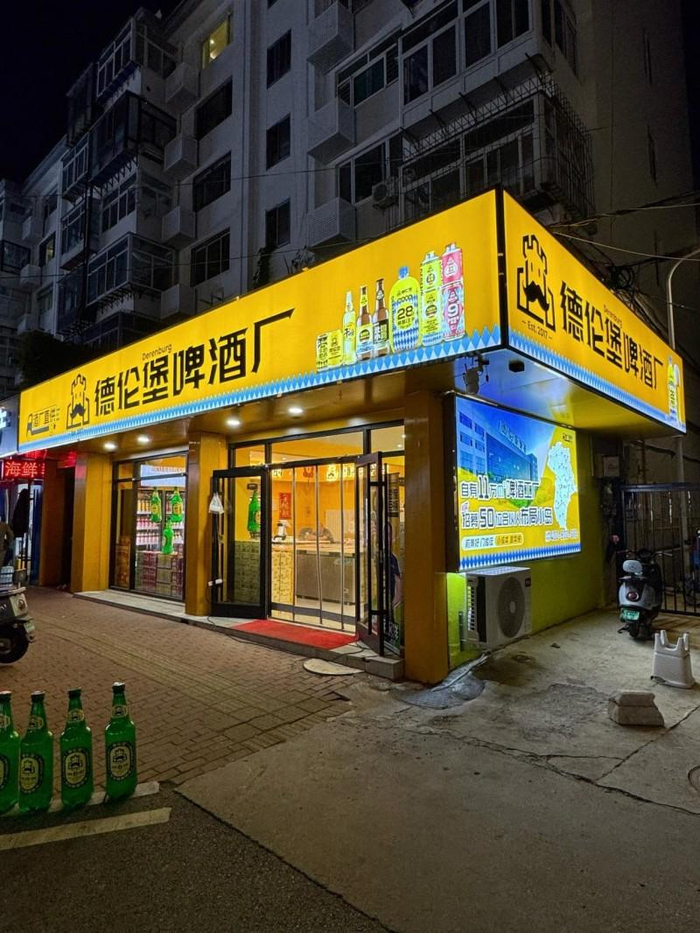
社区门店的一个核心难题是冷启动。与传统精酿酒吧依赖商圈人流不同,社区门店地处居民区,自然客流有限,如何在开业初期迅速获取客源,是所有社区店模式必须面对的问题。
德伦堡的做法是将品牌创始人多年来通过直播积累的线上粉丝,直接导入线下门店。品牌方披露的数据是:全网商业粉丝超过500万,全网曝光量超10亿次。这意味着其门店某种程度上具备了“自带流量”的初始优势——据公开报道,已有加盟门店在开业当天就有线上粉丝专程到店消费。
这套“线上引流—线下转化—私域复购”的闭环,与此前优布劳、泰山原浆等品牌的线上布局有相似之处,但德伦堡更倾向于强调门店的工具属性而非场景属性。具体而言,其门店面积通常控制在20至30平方米,以销售和前置仓配送为主要功能,大大压缩了房租和人力成本。这种轻量化的工具型门店策略与大麦开森精酿在济南的“打酒站”模式在思路上有类似之处。
当然,这条路径高度依赖线上流量运营能力,一旦流量红利消退或直播效果波动,门店的获客能力将受到直接冲击。这也构成了德伦堡模式需要持续应对的风险变量。
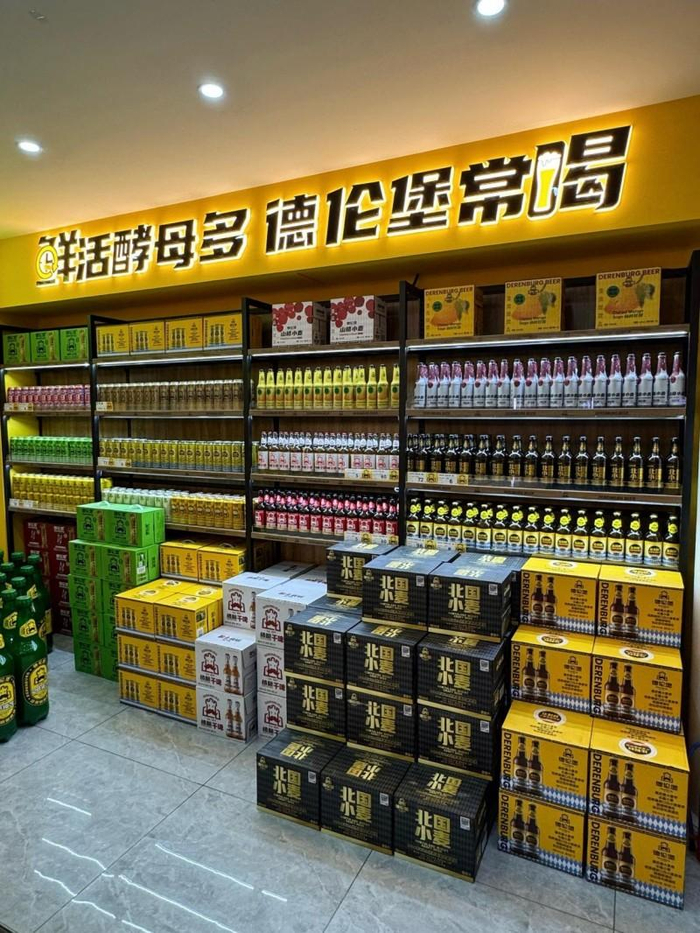
增长背后的待解命题
规模和速度从来不是衡量一家企业长期竞争力的全部维度。
对于德伦堡而言,摆在面前的课题至少在三个层面值得持续关注。
其一是管理半径问题。在不到两年的时间里,门店数量从数百家攀升至超过2000家,管理模式能否在加盟体系中标准化复制、品控一致性如何保障,需要更长时间维度的检验。
其二是区域突破问题。目前德伦堡门店仍主要集中于东北三省及蒙东、河北等部分地区。在南方市场的消费习惯、品牌认知和物流成本结构都与东北市场存在显著差异。如何跨越这些差异,将是其全国化战略中最关键的考题。
其三是差异化壁垒问题。优布劳、泰山原浆、福鹿家,以及更多正在入局社区精酿赛道的品牌,在产品形态、门店模型乃至线上流量玩法上,都在加速趋同。当日渐拥挤的赛道难以形成清晰的品牌区隔时,消费者选择将更多回归到产品本身的口感和价格。
精酿啤酒的“大众化”,不会仅凭单一某家品牌的努力就能完成。从行业的角度看,优布劳的场景化升级、泰山原浆的产品驱动、福鹿家的平价渗透、德伦堡的供应链下沉——这些尝试共同构成了精酿从“小众狂欢”向“大众日常”过渡的多元路径。
中国精酿啤酒的渗透率从2020年的1.9%攀升至2025年的6.3%,进步不小,但与欧美市场10%至25%的水平相比,仍有数倍的增长空间。这个空间能否被有效开发,最终取决于行业能否在价格、品质和购买便利性上找到那个“刚好让消费者觉得划算”的平衡点。
在一场远未到终局的竞赛中,每一次方向不同的实验,都值得被认真记录

 400-800-3113 / 官方加盟咨询热线